Штраф за РРО після податкової перевірки — не завжди остаточна сума, яку підприємство зобов’язане сплатити без заперечень. Навіть якщо інспектори вже склали акт і винесли податкове повідомлення-рішення, висновки перевірки та нарахування можна оскаржувати в установленому порядку.
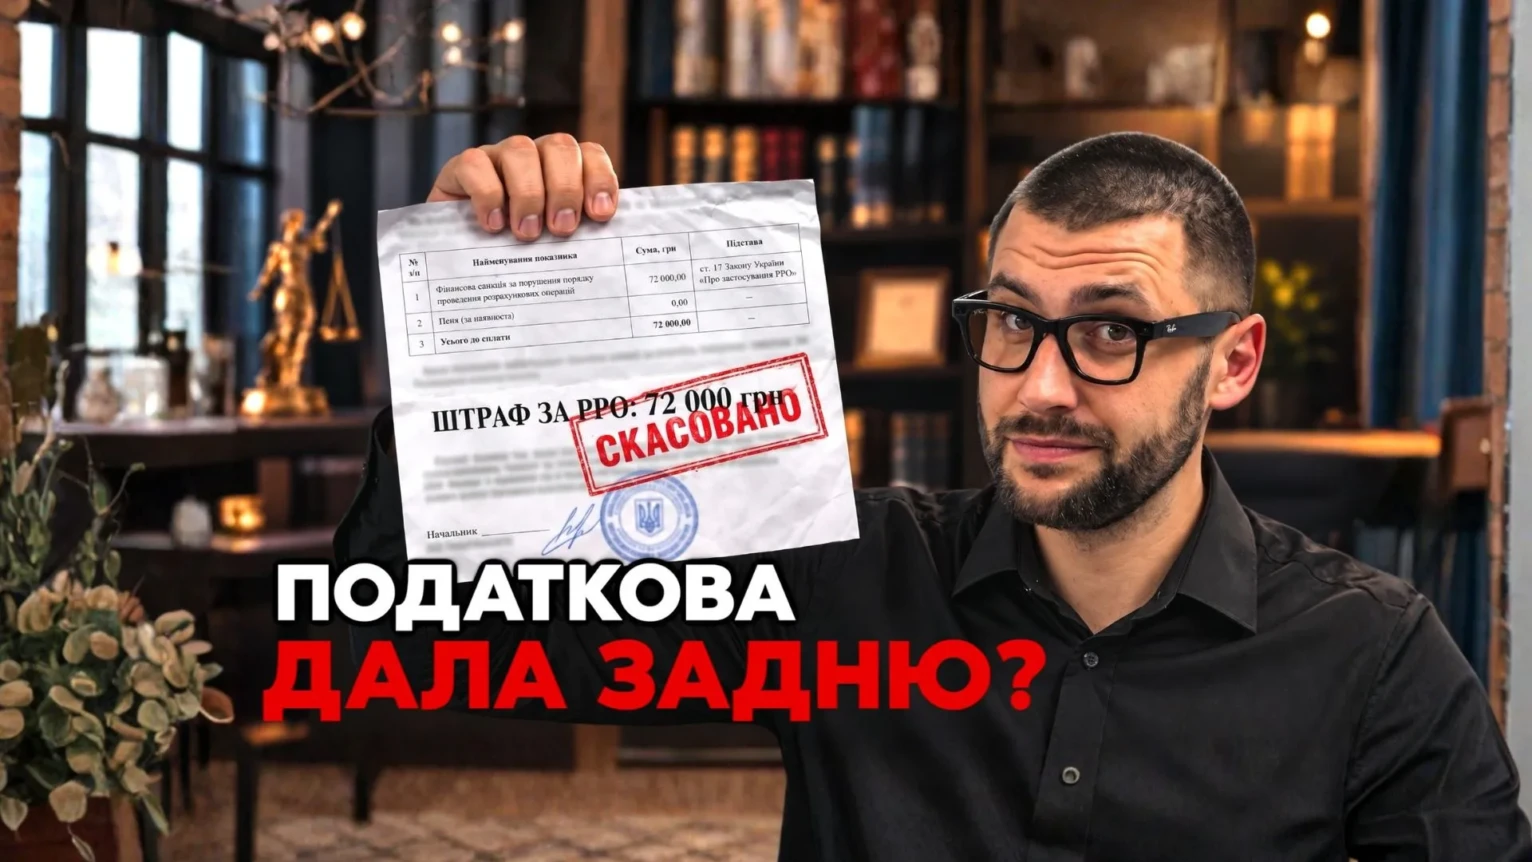
У практиці Центру правової допомоги була справа, у якій підприємству нарахували 72 тисячі гривень за нібито проведення розрахункових операцій без касового апарата. За результатами адміністративного оскарження вдалося скасувати 67 тисяч гривень — понад 93% суми. Без звернення до суду на цьому етапі.
Вирішальним стало не загальне обурення діями податкової, а перевірка документів і кожного платежу окремо. Адже надходження грошей на банківський рахунок ще не доводить, що підприємство мало видати фіскальний чек.
Зміст
Чому не варто сприймати перевірку як остаточний вирок
Бізнес працює в умовах повітряних тривог, перебоїв з електропостачанням, проблем із логістикою та нестачі працівників. На цьому тлі несподіваний прихід інспекторів часто сприймається як ситуація, у якій простіше заплатити, ніж сперечатися.
Проте податкова перевірка — це процедура з установленими підставами, документами та строками. Потрібно перевіряти не лише те, яке порушення зазначили інспектори, а й те, як вони його встановили.
Не варто також розраховувати на загальне звільнення від відповідальності через воєнний стан. Після завершення періоду знижених санкцій із 1 серпня 2025 року за відповідні порушення застосування РРО/ПРРО діють загальні розміри: 100% вартості товарів, робіт або послуг, реалізованих із порушенням, за перше порушення та 150% — за кожне наступне. Застосовність винятків потрібно перевіряти окремо.
Саме тому важливо з’ясувати, чи правильно податкова визначила операції, період, кількість порушень і базу для розрахунку санкції.
Практика ЦПД: із 72 тисяч гривень скасували 67 тисяч
До наших юристів звернулася юридична особа вже після завершення перевірки. Податкова склала акт, а потім винесла податкове повідомлення-рішення на 72 тисячі гривень. Підставою стало твердження, що підприємство проводило розрахункові операції без застосування РРО.
Ми почали з аналізу всього пакета:
- наказу про проведення перевірки;
- направлень інспекторів;
- акта та його додатків;
- розрахунку санкцій;
- податкового повідомлення-рішення;
- банківських виписок і документів щодо спірних платежів.
Особливу увагу приділили не загальній сумі надходжень, а способу проведення кожної операції. Саме це дозволило перевірити, чи всі суми, включені до розрахунку, справді вимагали застосування касового апарата.
Юристи підготували адміністративну скаргу до ДПС України та додали документи, які підтверджували характер платежів. За результатами розгляду штраф за РРО зменшили на 67 тисяч гривень. Залишок у 5 тисяч підприємство вирішило оскаржувати в адміністративному суді.
Це часткове скасування санкції, а не повідомлення про остаточну перемогу в усій справі: судовий спір щодо залишку потребував окремого супроводу.
Чи кожне надходження на рахунок потребує чека
Ні. Потрібно встановити, як саме покупець або замовник сплатив кошти, за що вони надійшли та чи є така операція розрахунковою в розумінні законодавства.
Не можна автоматично прирівнювати:
- оплату карткою через POS-термінал;
- інтернет-еквайринг;
- переказ із рахунку на рахунок за банківськими реквізитами;
- інші надходження, які взагалі не є оплатою продажу.
Податкова роз’яснює, що РРО/ПРРО може не застосовуватися при оплаті шляхом банківського переказу з поточного рахунку на поточний рахунок із використанням реквізитів IBAN. Водночас сам факт зарахування коштів на рахунок продавця не доводить, що платіж відбувся саме таким способом.
Чому важливо перевіряти кожен платіж
У банківській виписці різні за своєю природою операції можуть виглядати як звичайне зарахування коштів. Для правильної оцінки можуть знадобитися рахунок на оплату, договір, платіжна інструкція, інформація банку або документи платіжного сервісу.
Наприклад, QR-код сам по собі не визначає необхідність фіскального чека. Якщо він містить виключно повні банківські реквізити рахунку у форматі IBAN, ДПС допускає оплату без застосування РРО/ПРРО. Якщо ж код веде до карткового еквайрингу, оцінка буде іншою.
Тому штраф за РРО потрібно перевіряти через конкретні документи, а не за спрощеним принципом «гроші надійшли — чек мав бути».
Крок 1. Перевірте документи інспекторів
До початку фактичної перевірки потрібно перевірити документи, на підставі яких інспектори планують її проводити: направлення, копію наказу та службові посвідчення. Порядок допуску й вимоги до документів визначає Податковий кодекс України.
Зверніть увагу:
- кого саме направили на перевірку;
- який суб’єкт і об’єкт зазначені;
- яка підстава проведення;
- що саме перевіряють;
- які строки визначені.
Виявлені невідповідності фіксуйте. Питання допуску чи недопуску краще одразу оцінювати з юристом: необґрунтована відмова також може спричинити наслідки.
Не обмежуйтеся усними запереченнями. Зберігайте копії документів і письмово зазначайте обставини, які вважаєте порушеннями.
Крок 2. Подайте заперечення до акта перевірки
Акт перевірки та податкове повідомлення-рішення — різні документи. В акті інспектори викладають установлені ними факти й висновки, а повідомленням-рішенням визначають відповідні грошові зобов’язання або санкції.
Якщо з актом не згодні, зазначте це під час підписання та підготуйте письмові заперечення. Відмова від підпису сама по собі не припиняє процедуру.
За загальним правилом, заперечення до акта перевірки, додаткові документи та пояснення подають протягом 10 робочих днів із дня, наступного за днем отримання акта. Для окремих процедур закон передбачає особливості.
У запереченнях важливо не просто написати «не погоджуємося», а пояснити:
- Які висновки є помилковими.
- Які операції оцінено неправильно.
- Які документи це підтверджують.
- Де допущено помилку в розрахунку.
- Які норми потрібно застосувати.
Це можливість вплинути на висновки ще до ухвалення рішення про нарахування санкцій. Пропуск цього етапу не означає автоматичної втрати права надалі оскаржувати рішення.
Крок 3. Оскаржте штраф за РРО до ДПС
Якщо повідомлення-рішення вже отримали, перевірте дату його вручення. Від неї залежить строк адміністративного оскарження.
За загальним правилом, скаргу подають до контролюючого органу вищого рівня протягом 10 робочих днів, що настають за днем отримання рішення. До скарги додають докази, розрахунки та належно оформлені копії документів.
У нашій справі скаргу розглядала ДПС України. Саме на цьому етапі вдалося скасувати основну частину нарахувань.
Своєчасно подана скарга зупиняє виконання грошових зобов’язань у межах, установлених Податковим кодексом, а оскаржувана сума протягом відповідної процедури вважається неузгодженою. Тому потрібно не лише підготувати зміст скарги, а й правильно підтвердити її подання.
Якщо строк пропущено, не робіть висновок, що жодного способу захисту немає. Закон передбачає можливість подання клопотання про поновлення строку адміністративного оскарження за відповідних умов і з доказами поважних причин.
Крок 4. Перевірте строк звернення до суду
Адміністративне оскарження не є обов’язковим у кожному спорі: платник може звернутися безпосередньо до адміністративного суду.
Водночас строки відрізняються:
| Варіант захисту | На який строк орієнтуватися |
|---|---|
| Звернення до суду без попередньої адміністративної скарги | Загальний шестимісячний процесуальний строк з урахуванням обставин спору |
| Звернення після адміністративного оскарження рішення про нарахування грошового зобов’язання | Один місяць після завершення процедури адміністративного оскарження |
Такий підхід до строків відображений у практиці Верховного Суду. Конкретний початок відліку потрібно встановлювати за документами та датами їх отримання.
Якщо штраф за РРО оскаржували до ДПС і отримали негативний результат, не орієнтуйтеся на те, що попереду ще пів року. Місячний строк можна пропустити, поки підприємство збирає документи або чекає додаткових усних пояснень.
Крок 5. Окремо реагуйте на вимогу та податкову заставу
У справі нашого клієнта після подання позову виник ще один напрям захисту: податкова направила вимогу та розпочала дії щодо податкової застави.
Такі документи не можна ігнорувати лише тому, що основний спір уже перебуває в суді. Потрібно перевірити, чи існує узгоджене несплачене зобов’язання, чи правомірно сформована вимога та чи враховано факт оскарження.
Податкова застава не є конфіскацією. Вона забезпечує виконання податкового обов’язку й може обмежувати розпорядження майном. Водночас твердження, що підприємству взагалі заборонено користуватися майном, було б некоректним: конкретні права й обмеження визначаються Податковим кодексом.
Не відчужуйте заставне майно без перевірки необхідності погодження. Порушення встановлених правил може спричинити додаткову відповідальність.
Якщо отримали вимогу, рішення щодо опису майна або інший документ про стягнення, передайте його юристу одразу — разом із матеріалами основного спору.
Коли звертатися до Центру правової допомоги
Якщо вам нарахували штраф за РРО, не варто обмежуватися перевіркою кінцевої суми. Потрібно проаналізувати підстави перевірки, докази порушення, спосіб проведення платежів і дотримання процедури.
Наші юристи з податкового права допоможуть перевірити акт, підготувати заперечення чи скаргу та визначити перспективу судового захисту. Якщо після оскарження вже надійшла вимога або виникло питання податкової застави, ці документи також потрібно оцінити окремо.
Безкоштовна консультація допоможе зрозуміти, на якому етапі перебуває справа та які дії ще можна вчинити в межах установлених строків.
Телефонуйте: +38 067 996 42 60.
Напишіть юристу онлайн: https://t.me/CPD_Lawyer_bot
Матеріал має інформаційний характер і не є індивідуальною юридичною консультацією. Результат оскарження залежить від документів, обставин операцій і дотримання процесуальних строків.